Los costos de importación en México se dividen en dos grupos: impuestos fiscales (IGI, DTA, IVA y, en algunos casos, IEPS) y costos operativos (honorarios del agente aduanal, maniobras portuarias, almacenaje y prevalidación del pedimento).
Los impuestos de importación se calculan con bases y fórmulas específicas, según el tipo de impuesto y las características de la operación, mientras que los costos operativos varían según el puerto, la aduana y el tipo de operación. En esta guía te explicamos ambos grupos para comparar cotizaciones con criterio objetivo y evitar diferencias entre el estimado y el cobro final.
¿Cuáles son los costos de importación en México?
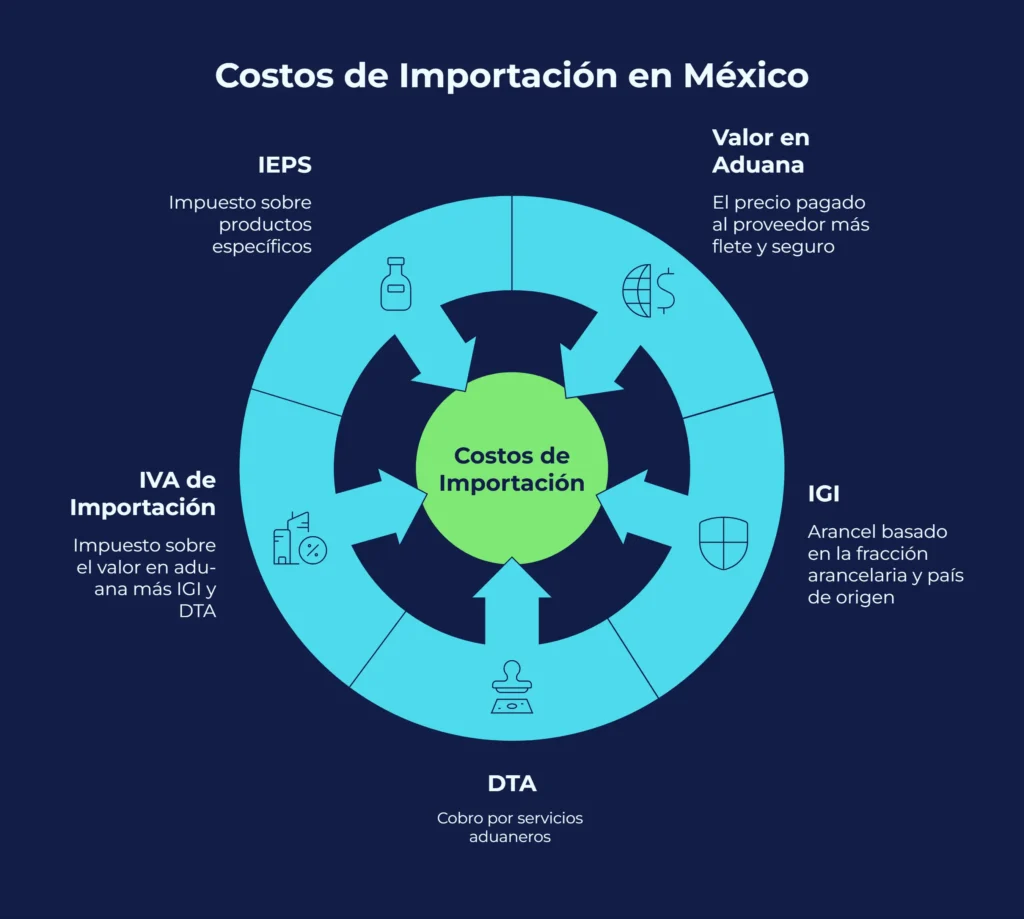
Los principales costos de importación en México incluyen IGI, DTA, IVA y, en mercancías específicas, IEPS. Para calcular estos impuestos, primero se determina una base: el valor en aduana.
El valor en aduana parte del precio pagado al proveedor, más flete internacional y seguro hasta el punto de entrada a México, según el artículo 64 de la Ley Aduanera.
Si compraste en términos FOB, debes sumar el flete y el seguro para determinar este valor. Si compraste en términos CIF, estos conceptos ya están incluidos en el precio acordado. El tipo de cambio aplicable se determina conforme a las reglas vigentes para la operación.
Sobre ese número se calculan, en este orden, los cuatro impuestos por importación que aplican en México:
1. Impuesto General de Importación (IGI)
Es el arancel aplicado a la mercancía y su tasa depende de la fracción arancelaria según la TIGIE y del país de origen. Con el T-MEC, diversos productos originarios de EE. UU. y Canadá tienen una tasa del 0 % cuando cumplen las reglas de origen correspondientes. Sin un tratado comercial aplicable, la tasa se consulta según la fracción arancelaria en la TIGIE.
2. Derecho de Trámite Aduanero (DTA)
Es el cobro asociado con el trámite aduanero. En las operaciones correspondientes, se calcula al 8 por mil (0.8 %) sobre el valor en aduana, con base en el artículo 49 de la Ley Federal de Derechos. La tasa o cuota aplicable varía en ciertos tipos de operaciones.
3. IVA de importación
La tasa general es del 16 % y su base considera el valor utilizado para calcular el IGI, más el propio IGI y las demás contribuciones y aprovechamientos aplicables a la importación. No se calcula solo sobre el producto porque eso es lo que genera diferencias entre el estimado y el cobro real.
4. IEPS (cuando aplica)
Aplica solo a mercancías específicas, como bebidas alcohólicas, tabaco, combustibles y algunos alimentos no básicos de alta densidad calórica. La tasa o cuota depende del tipo de producto importado.
Cada impuesto tiene su propia base de cálculo, por lo que el monto final no se obtiene aplicando todos los porcentajes directamente sobre el precio de compra.
¿Cómo calcular los gastos de importación en México?
El cálculo de los costos de importación en México parte del valor en aduana y continúa con los impuestos aplicables según las características de la operación:
1. Obtén tu valor en aduana
Para entender cómo se saca el valor en aduana, primero se identifican el precio pagado y los conceptos incrementables aplicables a la operación. Suma el precio de compra, el flete internacional, el seguro y los conceptos incrementables aplicables que no estén incluidos en el precio pagado. Si compraste CIF, ese valor ya lo incluye.
Cuando los valores están expresados en moneda extranjera, la conversión a pesos se realiza con el tipo de cambio aplicable para efectos fiscales según la fecha correspondiente a la operación.
2. Calcula el IGI
Consulta la fracción arancelaria del producto en la TIGIE y aplica la tasa correspondiente sobre el valor en aduana en pesos. Si tu mercancía viene de un país con tratado comercial vigente con México, verifica si cumple los requisitos para acceder a una tasa preferencial.
3. Calcula el DTA
En las operaciones sujetas a la tasa del 8 al millar, multiplica el valor en aduana por 0.008. El artículo 49 de la Ley Federal de Derechos establece las tasas y cuotas aplicables según el tipo de operación.
4. Calcula el IVA
Para una importación sujeta únicamente a IGI y DTA, suma valor en aduana + IGI + DTA y multiplica por 0.16. El IVA no se calcula sobre el precio del producto, sino sobre ese total acumulado.
5. Calcula cuotas compensatorias (cuando aplica)
La Secretaría de Economía establece cuotas compensatorias para determinadas mercancías cuando existe una resolución aplicable por prácticas desleales de comercio internacional. Su existencia y monto dependen del producto, origen y resolución vigente.
Antes del despacho, la fracción arancelaria y el país de origen sirven para revisar si existen cuotas compensatorias aplicables en el sistema SICE de la Secretaría de Economía.
6. Suma todo
En un caso sin IEPS ni otras contribuciones o aprovechamientos, IGI + DTA + IVA forman el total de impuestos considerado en el cálculo. A esta cantidad se suman los costos operativos de la importación.
Ejemplo de cotización de importación en México
Para ilustrar el cálculo, este es un embarque hipotético de $100,000 MXN de valor en aduana, con IGI del 15 %, DTA del 0.8 % y sin IEPS:
| Concepto | Cálculo | Monto (MXN) |
| Valor en aduana | Base de cálculo | $100,000 |
| IGI (15%) | $100,000 × 0.15 | $15,000 |
| DTA (0.8%) | $100,000 × 0.008 | $800 |
| IVA (16%) | ($100,000 + $15,000 + $800) × 0.16 | $18,528 |
| Total impuestos | IGI + DTA + IVA | $34,328 |
Aunque el valor en aduana del ejemplo es de $100,000, los impuestos suman $34,328 antes de considerar honorarios, maniobras y transporte interno.
¿Qué costos no aparecen en la cotización de importación, pero sí en el cobro final?
Los honorarios del agente aduanal, las maniobras portuarias, el almacenaje y la prevalidación del pedimento son gastos que no siempre aparecen desglosados en una cotización de importación inicial.
El Índice de Desempeño Logístico del Banco Mundial ubicó a México en el lugar 66 de 139 economías en eficiencia del proceso de despacho aduanero. Los tiempos y costos operativos de una importación también varían según el puerto, la aduana y las características de cada operación.
Por ejemplo, el almacenaje es uno de los costos más evitables y los menos presupuestados de los cuatro porque el reloj corre desde que la mercancía llega al recinto, no desde que el expediente está listo. Un importador que asume 2 o 3 días de despacho enfrenta el doble si hay revisión documental o reconocimiento aduanero.
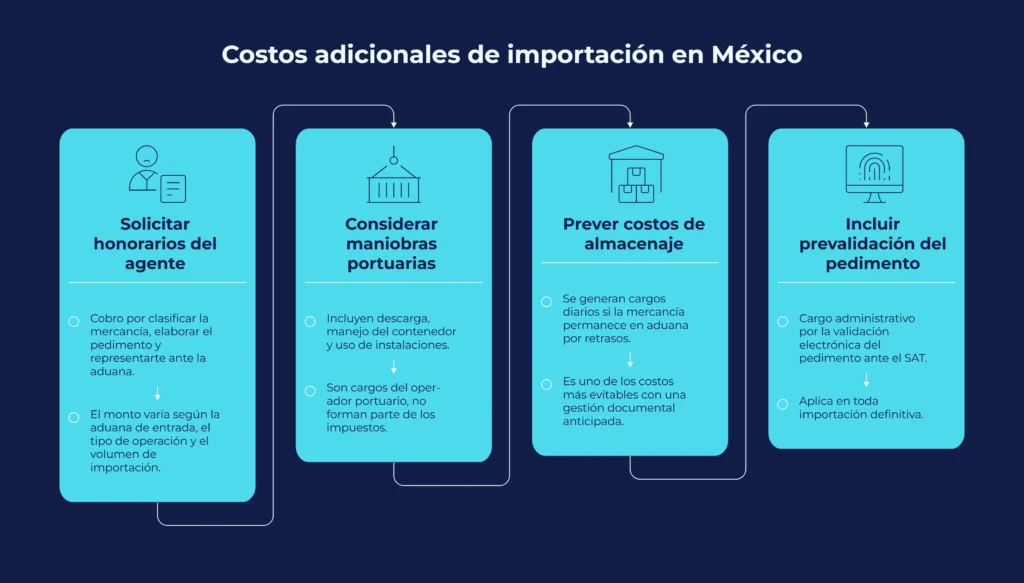
Estos son los cuatro conceptos que deben pedirse desglosados desde el inicio y que forman parte de los costos de transporte totales de la operación:
- Honorarios del agente aduanal: cobro por clasificar la mercancía, elaborar el pedimento y representarte ante la aduana. Varía según la aduana de entrada, el tipo de operación y el volumen.
- Maniobras portuarias y uso de terminal: descarga, manejo del contenedor y uso de instalaciones. Son cargos del operador portuario, no impuestos fiscales.
- Almacenaje: cargos diarios si la mercancía permanece en aduana más tiempo del permitido. Se activa por retrasos en documentación o revisión física.
- Prevalidación del pedimento: cargo administrativo por la validación electrónica ante el SAT antes del despacho. Aplica a toda importación definitiva.
¿Por qué el precio de importación cambia aunque la mercancía sea la misma?
El precio de importación varía entre embarques porque depende del país de origen, la fracción arancelaria, el Incoterm pactado y el tipo de cambio del día del despacho, no solo del valor del producto. Estas son las variables que afectan:
1. País de origen y tratado comercial aplicable
México tiene más de 14 acuerdos comerciales vigentes con 52 países. Si tu mercancía viene de un país con un TLC vigente y cumple las reglas de origen correspondientes, el IGI obtiene una tasa preferencial, que en ciertos casos llega al 0 %. Si no hay tratado, se aplica la tasa general de la TIGIE.
Por esta razón, el mismo producto importado desde dos países distintos llega a tener aranceles diferentes.
2. Fracción arancelaria
Una clasificación incorrecta en la TIGIE genera un arancel más alto del que corresponde o problemas durante el despacho. La clasificación arancelaria identifica el tratamiento correspondiente a la mercancía y es uno de los pasos previos a la elaboración del pedimento.
3. Incoterm pactado con el proveedor
El Incoterm define las obligaciones, costos y riesgos asumidos por el comprador y el vendedor durante la operación. Un cambio de FOB a CIF modifica qué conceptos, como flete y seguro, están incluidos en el precio pactado y cuáles intervienen en la determinación del valor en aduana.
4. Tipo de cambio del día del despacho
El valor en aduana se convierte a pesos al tipo de cambio vigente el día del despacho, no el día de la compra ni el de la transferencia al proveedor. En embarques con varias semanas de tránsito, una variación cambiaria genera diferencias entre una estimación inicial y el cálculo correspondiente al despacho.
Para operaciones con origen en países sin acuerdo comercial aplicable, consulta qué cambió en aranceles y trámites aduanales en 2026 antes del despacho.
Mantén visibles tus costos de importación en cada envío con vForwarding
El costo de importación real solo se controla cuando tienes visibilidad de cada variable desde la cotización: el IGI que corresponde a tu fracción arancelaria, el tipo de cambio del día del despacho, los honorarios del agente y los cargos portuarios. Sin ese desglose completo desde el inicio, la diferencia entre lo estimado y lo pagado es inevitable.
En vForwarding trabajamos con freight forwarders y transitarios que gestionan envíos internacionales aéreos, marítimos y terrestres. Nuestro ERP logístico reúne funciones para:
- Rastrear costos estimados vs. reales por expediente, cliente y ruta en un solo sistema.
- Emitir documentación internacional: Bill of Lading, Air Waybill y Carta Porte.
- Hacer seguimiento de tus envíos en tiempo real con conexión a más de 130 navieras.
- Facturar con CFDI integrado y operar en MXN, USD y EUR.
📞 ¿Buscas mayor visibilidad sobre los costos de cada embarque? Agenda una demo de vForwarding.
Preguntas frecuentes (FAQ) sobre costos de importación en México
¿El IVA de importación de un producto se recupera?
Sí. El IVA pagado en aduana es acreditable contra el IVA que tu empresa genera en sus operaciones, siempre que cuentes con el pedimento como comprobante fiscal. No es un costo definitivo para empresas con actividad gravada.
¿Si el peso sube o baja mientras mi carga está en tránsito, me cambia lo que pago en aduana?
Sí. El valor en aduana se convierte a pesos al tipo de cambio del día del despacho, no del día de la compra. En embarques con varias semanas de tránsito, una variación cambiaria modifica el monto de todos los impuestos calculados sobre ese valor.
¿Las maniobras portuarias tienen un costo fijo?
No. El monto de las maniobras portuarias varía según el puerto de entrada, el tipo de carga, el tamaño del contenedor y el operador portuario. Lo más recomendable es solicitarlo como parte del desglose de la cotización, no asumirlo como un monto estándar.
¿Cuál es el costo de aduana en México?
No existe una tarifa única para todas las importaciones. Al calcular cuánto cobra la aduana en México, se consideran la fracción arancelaria, el valor en aduana, el país de origen y los impuestos aplicables, como IGI, DTA, IVA e IEPS en mercancías específicas.
¿Cuánto cobra la aduana por un producto?
El monto que cobra la aduana por un producto depende del valor en aduana, la clasificación arancelaria, el origen de la mercancía y los impuestos correspondientes. Dos productos con el mismo precio de compra llegan a tener costos distintos cuando cambia su fracción arancelaria, origen o tratamiento fiscal.